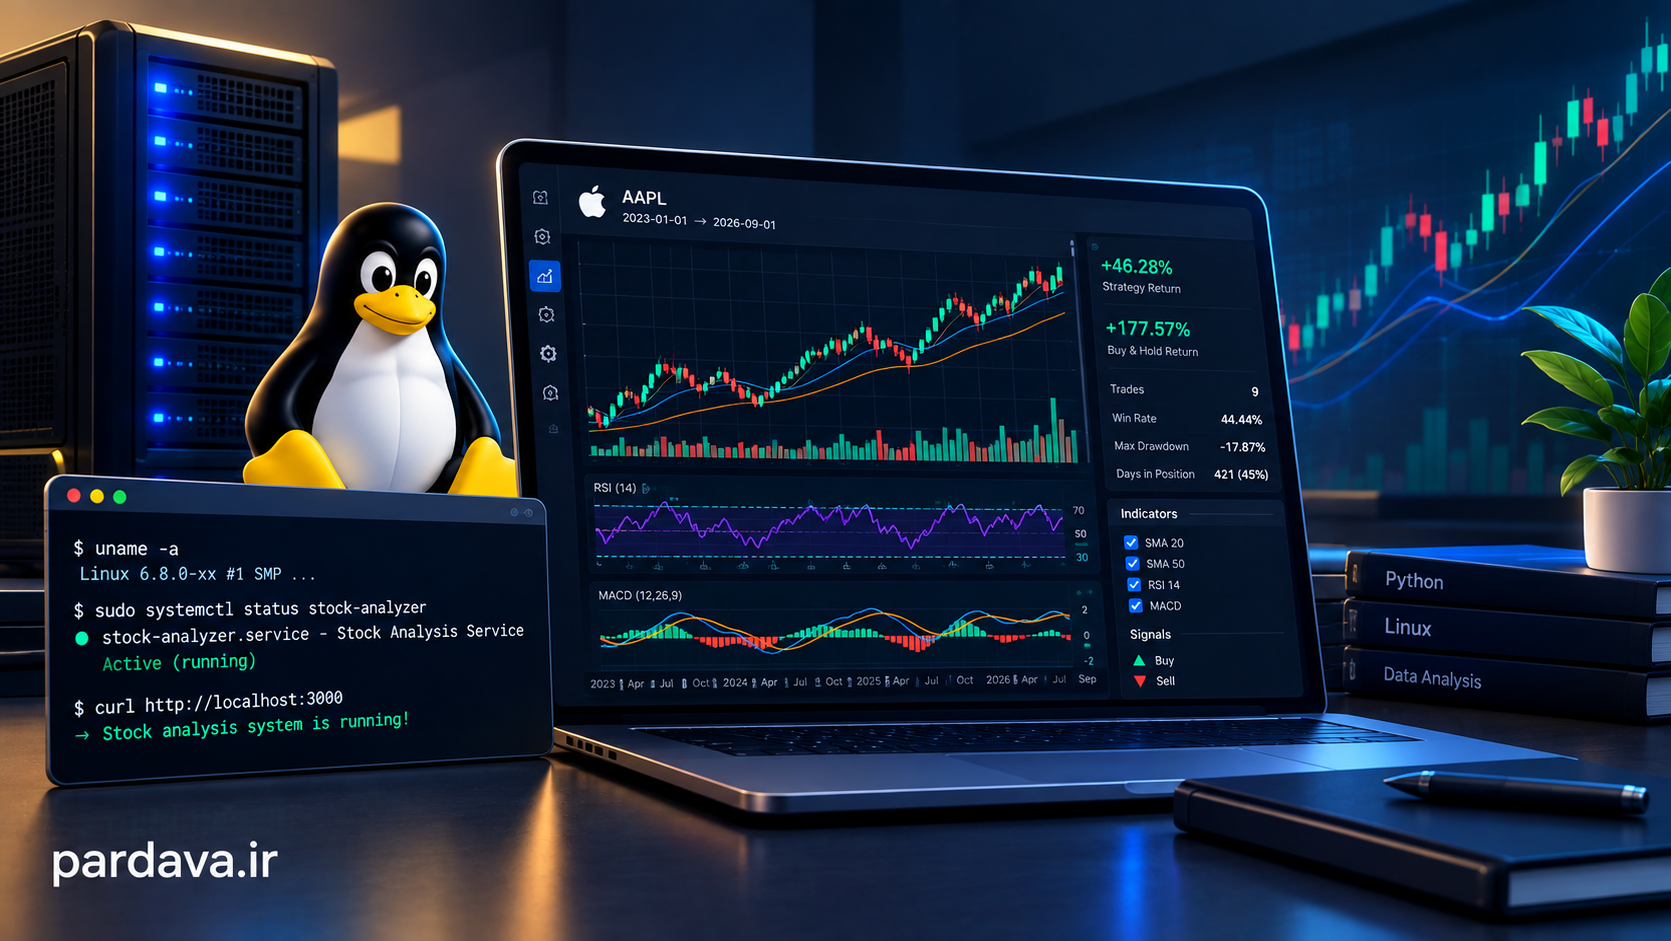
طراحی سیستم تحلیل بورس با پایتون
ساخت یک سیستم معاملاتی کامل برای سهام اپل (AAPL) از دریافت داده واقعی تا محاسبه اندیکاتورها (SMA، RSI، MACD)، تولید سیگنال قاعدهمند، بکتست برداری بدون Look-Ahead Bias و مقایسه شفاف با Buy & Hold
در این دوره، یک سیستم معاملاتی کامل برای سهام اپل (AAPL) طراحی و پیادهسازی میشود. هدف دوره، ساخت یک فرایند شفاف و قابلاعتبارسنجی از دریافت داده تا تولید سیگنال، بکتست و تحلیل نهایی نتایج است. - دریافت دادههای واقعی روزانهی سهام اپل (AAPL) از Yahoo Finance، از ژانویه ۲۰۲۳ تا سپتامبر ۲۰۲۶ - پیادهسازی اندیکاتورها بر اساس فرمولهای استاندارد: - SMA20 و SMA50 - RSI14 با روش هموارسازی وایلدر (Wilder’s Smoothing) - MACD(12,26,9) - طراحی یک موتور سیگنال قاعدهمند بر اساس کراس میانگینهای متحرک و فیلتر RSI - جلوگیری از هرگونه خطای نگاه به آینده (Look-Ahead Bias) - انجام بکتست برداری (Vectorized Backtest) با اجرای هر سیگنال از روز معاملاتی بعد - اجرای چهار آزمون صحت خودکار برای بررسی صحت دادهها، اندیکاتورها، سیگنالها و منطق بکتست - تحلیل صادقانه و شفاف نتایج، از جمله بررسی اینکه چرا در این بازهی زمانی، استراتژی خرید و نگهداری (Buy & Hold) عملکرد بهتری نسبت به استراتژی معاملاتی داشته است - تولید نمودارهای واقعی خروجی سیستم برای نمایش قیمت، اندیکاتورها، نقاط ورود و خروج و عملکرد استراتژی داده → آمادهسازی → اندیکاتورها → موتور سیگنال → بکتست و گزارش ۱. دریافت داده دادههای واقعی روزانهی سهام Apple (AAPL) از Yahoo Finance، برای بازهی ژانویه ۲۰۲۳ تا سپتامبر ۲۰۲۶ دریافت میشوند. ۲. آمادهسازی داده دادههای خام بررسی، پاکسازی، مرتبسازی و برای محاسبهی اندیکاتورها و اجرای بکتست آماده میشوند. در این مرحله، ساختار داده بهگونهای تنظیم میشود که اطلاعات آینده وارد تصمیمهای معاملاتی نشود. ۳. اندیکاتورها اندیکاتورها از روی فرمولهای استاندارد و بدون اتکا به مقادیر آمادهی کتابخانهها پیادهسازی و محاسبه میشوند: - SMA20 / SMA50 - RSI14 با هموارسازی وایلدر (Wilder’s Smoothing) - MACD(12,26,9) ۴. موتور سیگنال سیگنالهای معاملاتی با استفاده از یک مجموعه قوانین مشخص تولید میشوند: کراس میانگینهای متحرک + فیلتر RSI منطق سیگنال بهصورت کاملاً زمانمند طراحی میشود تا از Look-Ahead Bias جلوگیری شود و سیستم فقط از اطلاعاتی استفاده کند که در زمان تولید سیگنال در دسترس بودهاند. ۵. بکتست و گزارش استراتژی با روش Vectorized Backtesting ارزیابی میشود. برای جلوگیری از فرض اجرای غیرواقعی، سیگنال تولیدشده در یک روز، از روز معاملاتی بعد وارد معامله میشود. در پایان، عملکرد استراتژی با Buy & Hold مقایسه شده و نتایج، همراه با چهار آزمون صحت خودکار و نمودارهای واقعی خروجی سیستم، گزارش میشوند.
درسها
-
1
طراحی و پیادهسازی سیستم تحلیل و بکتست بازار سهامقفل
